

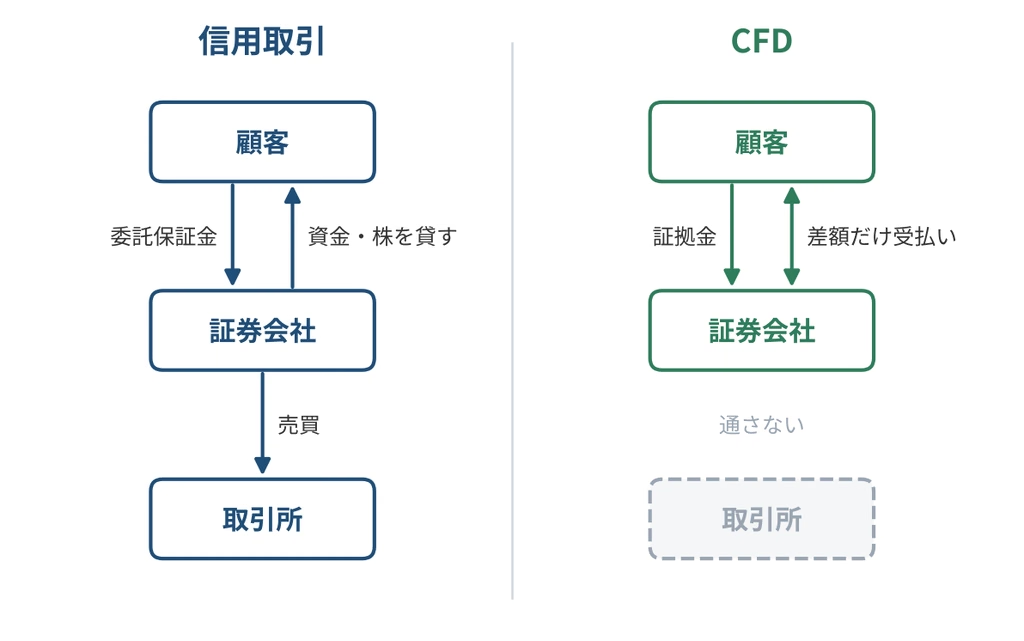
CFDと信用取引は、少ない資金で大きな金額の取引ができ、売りからも取引できる点で共通しています。ただし、信用取引が資金や株を借りて取引所で売買するのに対し、CFDは証券会社を相手に差額だけをやり取りする取引です。
本記事では、この仕組みの違いが、取引できる銘柄やレバレッジ、返済期限、コスト、税金にどう表れるのかを、項目ごとに比較していきます。
用語の整理
本記事を読み進めるにあたり、基本となる専門用語を整理しておきます。
- 委託保証金:信用取引をするときに、担保として証券会社に預ける資金や有価証券です。
- 反対売買:買ったものを売る、または売ったものを買い戻して、取引を終えることです。
- 制度信用取引・一般信用取引:制度信用取引は、対象銘柄や返済期限などを取引所の規則で定めた信用取引です。一般信用取引は、返済期限などを証券会社と顧客の間で決める信用取引です。
- 品貸料:制度信用取引で、株が不足したときに発生する費用です。売り方が支払い、買い方が受け取ります。逆日歩とも呼ばれます。
- 調整額:CFDのポジションを持ち越したときなどに、受取りまたは支払いとして生じる調整金です。金利調整額、配当調整額、価格調整額などがあります。
- 現引き・現渡し:信用取引の決済方法です。現引きは、信用買いした株を、代金を支払って引き取ることです。現渡しは、信用売りした株と同じ株を渡して決済することです。
- 証拠金:CFDの取引をするときに、担保として証券会社に預ける資金です。
- ポジション:買いまたは売りの注文が成立し、まだ決済していない保有中の取引です。
信用取引とCFDの仕組みの違い
信用取引は、資金や株を借りて取引所で売買する
信用取引は、顧客が委託保証金を証券会社に担保として預け、資金や株を借りて取引所で売買を行う取引で、主に反対売買によって返済します。
CFDは、証券会社を相手に差額だけをやり取りする
一方で、CFDは、一般的に、取引所を通さず証券会社を相手方として行う店頭デリバティブ取引として提供され、売買の差額だけを現金で決済します。株式などを保有するわけではありません。
※東京金融取引所に上場する取引所CFD(くりっく株365)のように、取引所で取引するCFDもあります。
出典:日本取引所グループ「信用取引の概要」、東京金融取引所「「くりっく株365」と「店頭CFD」の違い」
項目ごとの違い
| 項目 | 信用取引 | CFD |
|---|---|---|
| 取引する場 | 取引所 | 証券会社との相対取引 (店頭CFDの場合) |
| 取引できる銘柄 | 取引所に上場している株式など | 株価指数、商品、株式などのうち、証券会社が扱うもの |
| レバレッジ | 委託保証金の約3倍まで | 銘柄の種類と証券会社によって異なる |
| 返済期限 | 制度信用は最長6ヵ月、一般信用は証券会社との合意による | 銘柄と証券会社によって異なる |
| 主なコスト | 売買手数料、金利、貸株料、品貸料 | スプレッド、取引手数料、調整額 |
| 追証の基準 | 委託保証金が売買代金の20%を下回ったとき | 証券会社が定める基準による |
| 決済の方法 | 反対売買、現引き・現渡し | 反対売買による差額の決済 |
| 税金の区分 | 上場株式等に係る譲渡所得等 | 先物取引に係る雑所得等 |
※CFDの欄は、証券会社を相手方とする店頭CFDの場合です。
取引できる銘柄
信用取引の対象は、取引所に上場している株式などで、制度信用取引は取引所が選定した銘柄、一般信用取引は原則として全上場銘柄が対象になります。
一方で、CFDは、株価指数や、金・原油などの商品も対象になります。取り扱う銘柄は証券会社によって異なります。株価指数や商品に連動するETFは、上場していれば信用取引の対象になる場合があります。
レバレッジと必要な資金
信用取引では、委託保証金は売買代金の30%以上と定められており、委託保証金の約3倍までの売買ができます。
仮に100万円の取引をする場合、信用取引は30万円の委託保証金が必要になります。一方で、株価指数CFDで必要証拠金率を10%と仮定すると、必要証拠金は10万円です。CFDの必要証拠金率は、銘柄の種類や証券会社によって異なります。レバレッジが高いほど、同じ値動きによる損失も、預けた資金に対して大きくなります。
CFDのレバレッジの上限は「CFDのレバレッジは何倍?上限と必要証拠金の計算方法」で解説しています。
返済期限
制度信用取引は、返済期限が最長6か月です。一般信用取引は、返済期限などを証券会社と顧客の間で決めます。
これに対してCFDは、返済期限のないものや、参照する先物の満期に合わせて調整や決済が行われるものがあり、銘柄と証券会社によって異なります。
コスト
信用取引では、買いの場合は借りた資金に対する金利、売りの場合は借りた株に対する貸株料を、証券会社に支払います。株の需給によっては、品貸料が発生する場合もあります。このほか、証券会社が定める売買手数料がかかります。
一方で、CFDでは、売値と買値の差(スプレッド)や取引手数料がかかり、ポジションを持ち越すと調整額が生じる場合があります。取引手数料を無料としている証券会社も多いです。どちらも、ポジションを長く保有するほど、保有中のコストが積み上がります。
追証の基準
信用取引では、委託保証金から損失や費用を差し引いた額が売買代金の20%を下回ると、追加の保証金(追証)を差し入れます。
CFDでは、証拠金維持率が証券会社の定める基準を下回ると、追証やロスカットの対象になります。CFDの追証とロスカットの仕組みは「CFDの追証とロスカットとは?発生する水準と違いを計算例で解説」で解説しています。
決済の方法
信用取引の決済には、反対売買のほか、現引き・現渡しがあります。現引きをすれば、信用買いした株を引き取って保有できます。
CFDは、反対売買による差額の決済だけで、株式などを受け取ることはありません。
出典:日本取引所グループ「信用取引の概要」「信用取引の目的・仕組み」、国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」「No.1522 先物取引に係る雑所得等の課税の特例」
税金の違い
所得の区分と損益通算
上場株式等の譲渡による所得は、「上場株式等に係る譲渡所得等」として、ほかの所得と分けて課税されます(申告分離課税)。
信用取引による上場株式の売買の損益は、一般的に、この区分として扱われ、現物株の売買の損益と通算できます。一方で、CFDの損益は、一般的に「先物取引に係る雑所得等」の区分になり、この区分以外の所得とは通算できません。
そのため、信用取引とCFDの損益は、相殺できません。 税率は、信用取引もCFDも、利益の額にかかわらず20.315%です。
※令和8年分までの内訳は、所得税15%、復興特別所得税0.315%(所得税額の2.1%)、住民税5%です。令和9年分以後は、復興特別所得税が所得税額の1.1%、防衛特別所得税が1%となり、内訳が変わりますが、合計の税率は変わりません。
特定口座の扱い
特定口座は、上場株式等の譲渡の損益を証券会社が計算する制度で、源泉徴収を選べば、申告不要にできます。
信用取引は、一般的に特定口座で取引できます。これに対してCFDは、上場株式等ではないため、特定口座では扱われず、申告が必要な場合は自分で確定申告をします。
出典:国税庁「No.1476 特定口座制度」「No.1463 株式等を譲渡したときの課税(申告分離課税)」「No.1522 先物取引に係る雑所得等の課税の特例」
CFDと信用取引でよくある疑問
個別株を売りから取引したいときは、どちらを使えますか
信用取引でも、株式を対象にしたCFDでも、売りから取引できます。ただし、信用取引で売りから取引できる銘柄は限られる場合があり、CFDで取引できる個別株は、証券会社が扱う銘柄に限られます。
信用取引の口座で、CFDも取引できますか
信用取引とCFDは、一般的に、それぞれ別に申し込みが必要になります。申し込みの条件は証券会社によって異なります。
口座開設全体の流れは「CFD口座の開設方法|総合ネット証券とCFD専業業者の違いと申し込みの流れ」で解説しています。
【CFDと信用取引に関する補足事項】
本記事の計算例は、仕組みを理解するための仮定値を用いた簡略化したものです。税金の扱いは、取引の内容によって異なるため、具体的な判断は税務署や税理士にご確認ください。
まとめ
CFDと信用取引には、それぞれ異なる特徴があるため、仕組みやコストを理解しておくことが大切です。この記事の要点は、次のとおりです。
- 信用取引は、資金や株を借りて取引所で売買する取引で、CFDは、証券会社を相手に差額だけをやり取りする取引である
- 信用取引の対象は上場株式などで、CFDは株価指数や商品なども対象になる
- 信用取引は委託保証金の約3倍まで取引でき、CFDのレバレッジは銘柄の種類や証券会社によって異なる
- 制度信用取引の返済期限は最長6か月で、CFDの期限の扱いは銘柄と証券会社によって異なる
- 信用取引には金利や貸株料、CFDにはスプレッドや調整額がかかる
- 税金の区分が異なるため、信用取引とCFDの損益は相殺できない
取引の条件は証券会社や銘柄ごとに異なるため、実際の条件は、証券会社が交付する契約締結前交付書面や取引ルールで確認する必要があります。
出典・参考資料
日本取引所グループ「信用取引の概要」
(確認日:2026年11月5日)
日本取引所グループ「信用取引の目的・仕組み」
(確認日:2026年11月5日)
国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
(確認日:2026年11月5日)
国税庁「No.1476 特定口座制度」
(確認日:2026年11月5日)
国税庁「No.1522 先物取引に係る雑所得等の課税の特例」
(確認日:2026年11月5日)
東京金融取引所「「くりっく株365」と「店頭CFD」の違い」
(確認日:2026年11月6日)
CFD取引に関する重要事項(リスク表示)
CFD取引は元本や利益が保証された取引ではありません。対象となる株価指数、商品、株式などの価格変動や、金利動向、為替変動により、差し入れた証拠金以上の損失が生じるおそれがあります。レバレッジ効果により、原資産の価格変動に比べて大きな利益を得られる可能性がある反面、多額の損失を被る危険性も有しています。お取引にあたっては、各証券会社が交付する契約締結前交付書面等を十分に読み、仕組みとリスクを深くご理解のうえ、ご自身の判断と責任においてお取引ください。