

CFDと先物取引は、どちらも証拠金を預けて売買の差額で決済し、損益が生じる点は共通していますが、取引する場所や取引単位の大きさ、そして限月(満期)の扱いが主な違いとして挙げられます。
本記事では、日経225(日経平均株価)を対象とした取引を例に挙げながら、両者の取引単位、限月の扱い、コスト、税金の仕組みなどを分かりやすく比較していきます。
※本記事の日経225の数値と金額は、仕組みを理解するための仮定値です。実際の数値は、取引前にご自身でご確認ください。
用語の整理
この記事を読み進めるにあたり、押さえておきたい基本的な専門用語を整理しておきます。
- 先物取引:将来の決められた日に、現時点で決めた価格で売買することを約束する取引です。
- 限月(げんげつ):先物取引において、満期となる月のことです。
- 差金決済(さきんけっさい):現物の受け渡しを行わず、売買の価格差による差額だけを現金でやり取りして決済する方法です。
- 証拠金:取引を行うために、担保として証券会社などに預け入れる資金のことです。
- レバレッジ:預け入れた証拠金を担保にして、その何倍もの金額の取引を行える仕組みを指します。
- 取引所取引と店頭取引:取引所取引は、取引所の市場で行う取引です。店頭取引は、取引所を通さず、証券会社などを相手方として直接行う取引を指します。
- ラージ・ミニ・マイクロ:日経225先物における、取引単位の大きさによる区分です。ラージの取引単位が大きく、マイクロが小さい単位となります。
CFDと先物の違いの全体像
CFDと先物取引は、「差金決済」や「レバレッジ」といった基本的な仕組みが共通していますが、取引する場所や取引単位、限月の扱いなどが異なります。
取引する場所の違い
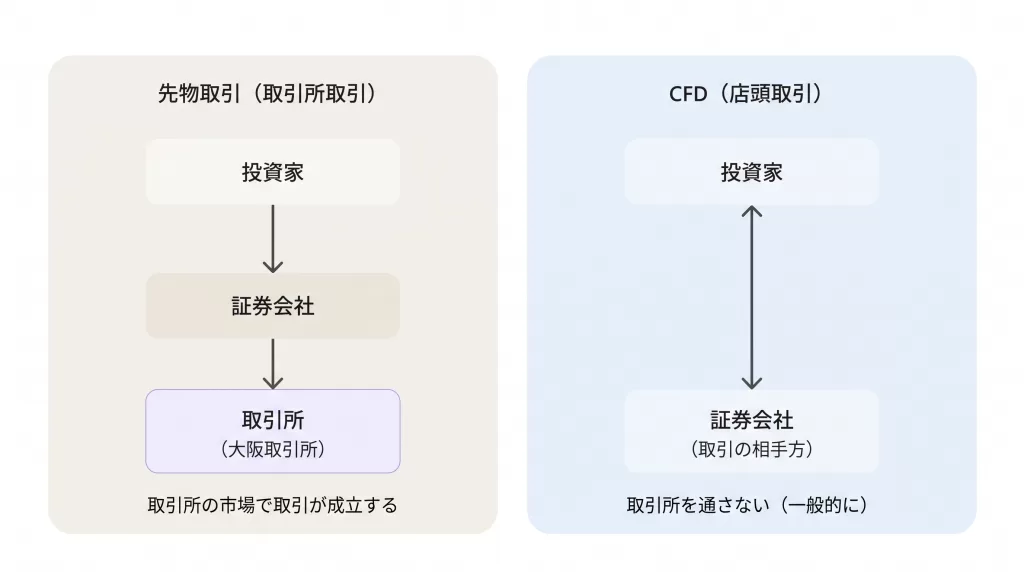
大きな違いの一つは、取引を行う「場所」にあります。先物取引は、取引所の市場で行われる取引所取引です。国内の日経225先物は、日本取引所グループが運営する取引所で取引されています。。
※出典:日本取引所グループ「日経225mini」
これに対し、CFDは一般的に、証券会社などを相手方として行う店頭取引として提供されています。
比較表
CFDと先物取引の主な違いを一覧表で比較します。
| 比較項目 | CFD | 先物取引 |
|---|---|---|
| 取引する場所 | 一般的に、証券会社などを相手方とする店頭取引 | 大阪取引所で行う取引 |
| 取引単位 | 証券会社により異なる (日経225の1倍程度から取引できる設定がある) | 日経225のラージは1,000倍、ミニは100倍、マイクロは10倍 |
| 限月 | 証券会社や銘柄により異なる (限月を意識せずに保有できる設定がある。参照する先物の限月切り替えに伴う調整が生じる場合がある) | あり。満期月が決まっている |
| 証拠金とレバレッジ | 対象ごとに上限が異なる | 証拠金は証券会社等が設定する ※レバレッジが約18倍になる例を表下に記載 |
| 売りからの取引 | できる | できる |
| 取引時間 | 証券会社や銘柄により異なる | 日中と夜間の時間帯がある (祝日取引の制度もある) |
| 主なコスト | 売値と買値の差、持ち越し時の調整額など。証券会社により異なる | 証券会社が定める取引手数料など。証券会社により異なる |
| 税金 | 「先物取引に係る雑所得等」の対象になるかは、確認が必要 | 「先物取引に係る雑所得等」に区分される |
| 損失の可能性 | 証拠金を上回る損失が生じる可能性がある | 証拠金を上回る損失が生じる可能性がある |
※CFDの取り扱いは、証券会社によって異なります。
※出典:日本取引所グループ「日経225先物」、「日経225mini」、「日経225マイクロ先物」、「日経225先物 制度概要」
表の「約18倍」は、日本取引所グループが示している例にもとづきます。
この例では、日経225が30,000円のとき、日経225先物(ラージ)1枚の取引金額は3,000万円(30,000円×1,000)です。この取引に証拠金170万円を差し入れると、取引金額は証拠金の約18倍(3,000万円÷170万円)になります。この数字は、本記事の仮定値(65,000円)ではなく、日本取引所グループの例のものです。実際に必要な証拠金は、証券会社等が設定します。
※出典:日本取引所グループ「日経225先物」
CFDの証拠金とレバレッジの上限は、「CFDのレバレッジは何倍?上限と必要証拠金の計算方法」で解説しています。
取引単位の違い
投資を行う上で、1回の取引でどれくらいの金額を動かすことになるのか(取引単位)を把握することは、リスク管理の基本です。
日経225で比べる
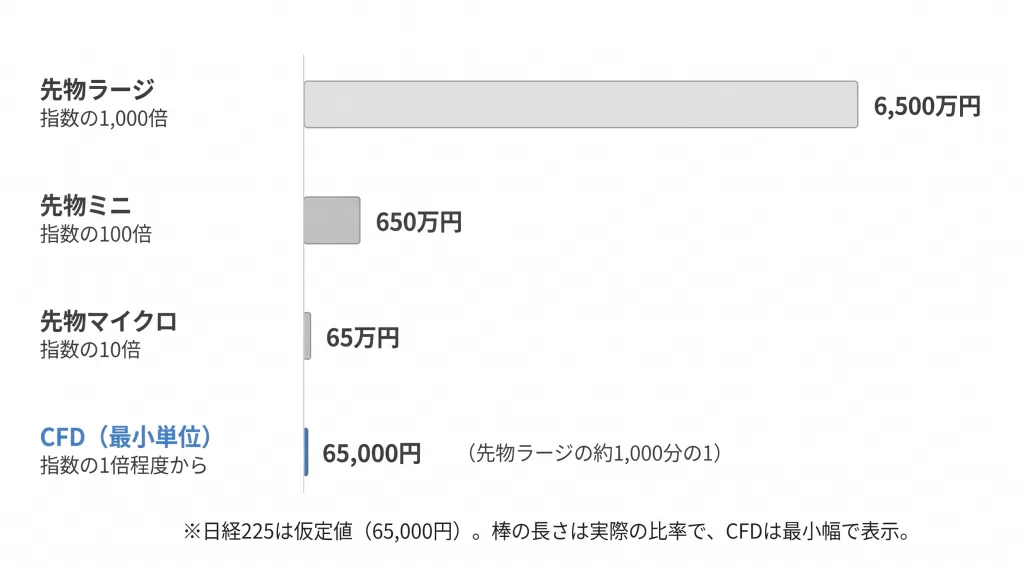
日経225が65,000円(仮定値)の場合の、それぞれの取引単位と取引金額の規模を確認します。
先物取引の取引単位(1枚)は、ラージが日経225の1,000倍、ミニが100倍、マイクロが10倍です。この倍率は、商品ごとに決まっています。
※出典:日本取引所グループ「日経225先物」、「日経225mini」、「日経225マイクロ先物」
そのため、1枚の取引金額は、ラージが6,500万円(65,000円×1,000)、ミニが650万円(65,000円×100)、マイクロが65万円(65,000円×10)となります。
CFDは、証券会社によって取引単位が異なります。たとえば、1単位が日経225の1倍に設定されている場合(最小取引単位の一例)、取引金額はそのまま65,000円となります。これは、先物取引のマイクロの10分の1、ラージの1,000分の1にあたります。日経225を対象とするCFDの仕組みは、「日経平均CFD(日経225 CFD)の始め方|ETF・先物との違いと証拠金計算」で解説しています。
値動きによる損失額の違い
取引金額の大きさが異なれば、相場が変動した際に生じる損益の額も比例して変化します。
日経225が1,000円下落した場合の損失額は、ラージ100万円、ミニ10万円、マイクロ1万円、CFD(1倍)1,000円となります。
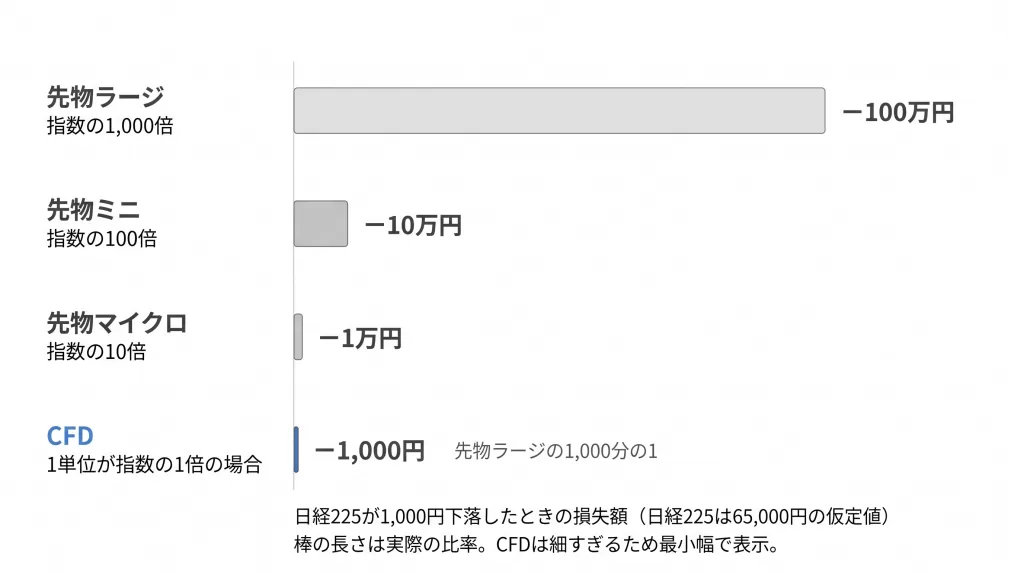
先物取引にもCFDにも、取引単位が小さい設定があります。大きな単位ほど、少しの値動きでも損益が大きくなる点を、ご自身の資金量に照らして確認しておく必要があります。
限月の違い
取引の「期限」に対する考え方も、両者で大きく異なるポイントの一つです。
先物取引の限月と乗り換え
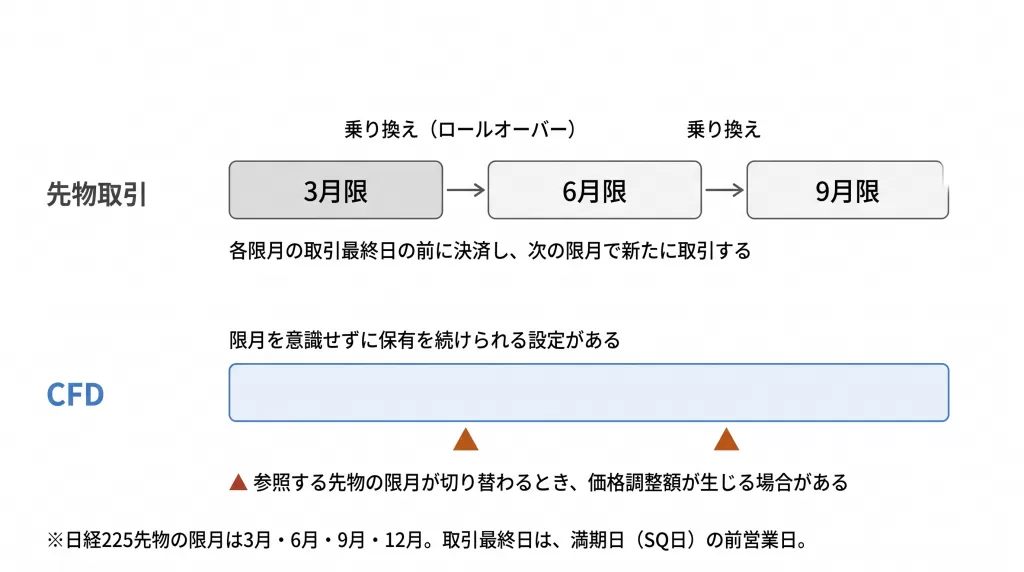
先物取引には、満期月である限月があります。日経225先物の限月は、3月、6月、9月、12月です。各限月の取引最終日は、満期日(SQ日)である第2金曜日の前営業日です。
※出典:日本取引所グループ「日経225先物」
投資家が限月を超えてポジションを保有し続けたいと考えた場合は、期限が来る前に現在のポジションを一度決済し、次に期限を迎える限月の先物を新たに取引して乗り換える作業(ロールオーバー)を行う必要があります。
CFDでの限月の扱い
これに対しCFDでは、証券会社によって、限月を意識せずに保有を続けられる設定があります。この場合、投資家自身で決済と新規取引を繰り返す必要はありません。
ただし、CFDが内部的に参照している先物の限月が切り替わるタイミングにおいては、新旧の先物価格の差を調整するための「価格調整額」が生じる場合があります。この調整額の仕組みについては、「CFDの金利調整額とは?スワップポイントとの違いとマイナスになる仕組み」で詳しく解説しています。
限月ごとの乗り換え手続きが必要な先物取引と、調整額の受払いが生じる場合があるCFDでは、取引を続ける際の手間やコストのかかり方が異なります。
コストの違い
取引を維持・継続していく上で生じるコストの体系にも違いがあります。
先物取引のコスト
先物取引では、売買を行うたびに、証券会社が定める取引手数料などがかかる場合があります。そのため、限月を迎えて次の満期月へ乗り換える際には、決済と新規の2回の取引が必要になり、その分の取引手数料がかかる場合があります。
※手数料の体系は、証券会社により異なります。
CFDのコスト
CFD取引においては、売買の際に生じる売値と買値の差である「スプレッド」や、ポジションを翌日以降に持ち越した際に生じる金利調整額などの各種調整額が、主なコストとなる場合があります。
※スプレッドや調整額の有無は、証券会社により異なります。
CFDでは、調整額が支払いになっている場合、保有期間が長くなるほどその累計が増えていきます。一方で先物取引においては、保有期間が長くなるほど限月を乗り換える回数が増加します。両者のコストは、取引の頻度やポジションの保有期間、そして利用する証券会社によってそれぞれ変わるため、一概にどちらが安いと判断することはできません。
税金の違い
同じ区分に分類される取引
国税庁は、取引所で行う先物取引や、取引所を通さず証券会社などを相手方として行う店頭デリバティブ取引のうち、一定のものについて、決済によって生じた所得を「先物取引に係る雑所得等」という区分にまとめています。この区分の所得は、給与所得などとは合算せず、別に税額を計算します。この方式を「申告分離課税」と呼びます。暗号資産に係る取引など、一部は対象外です。
この区分の所得にかかる税率は、利益の額にかかわらず20.315%です。
※令和8年分までの内訳は、所得税15%、復興特別所得税0.315%(所得税額の2.1%)、住民税5%です。令和9年分以後は、復興特別所得税が所得税額の1.1%、防衛特別所得税が1%となり、内訳が変わりますが、合計の税率は変わりません。
※出典:国税庁「No.1522 先物取引に係る雑所得等の課税の特例」
CFDは、この店頭デリバティブ取引の一つとして提供されるのが一般的です。ただし、国税庁の説明には「CFD」という語は出てきません。取引しているCFDが対象になるかは、証券会社の説明や税務署でご確認ください。
損益通算と繰越控除
「先物取引に係る雑所得等」に分類された取引で生じた損失は、同じ区分に分類される他の所得と損益通算をして、利益と相殺することができます。ただし、この区分以外の所得(株式投資の譲渡所得など)とは損益通算できません。
また、その年に引ききれなかった損失は、確定申告を行うなどの一定の要件の下で、翌年以後3年間にわたって繰り越して控除することができます。
※出典:国税庁「No.1522 先物取引に係る雑所得等の課税の特例」
確定申告の具体的な手順や準備については、「CFDの確定申告のやり方|必要書類・損益計算・申告分離課税を解説」で解説しています。
CFDと先物取引でよくある疑問
期限が来たらどうなりますか
日経225先物は、取引最終日までに反対売買(買ったものを売る、売ったものを買い戻す)で決済しないと、最終清算数値(SQ値)で最終決済されます。取引最終日は、満期日(SQ日)である第2金曜日の前営業日です。SQ値は、SQ日の日経225の構成銘柄の始値をもとに算出される値です。
※出典:日本取引所グループ「日経225先物 制度概要」
そのため、先物取引で保有を続けたい場合は、取引最終日の前に、次の限月への乗り換えが必要になります。CFDは、証券会社や銘柄によって、限月を意識せずに保有を続けられる設定があります。ただし、参照する先物の限月が切り替わるときは、価格調整額が生じる場合があります。詳しくは、「CFDの金利調整額とは?スワップポイントとの違いとマイナスになる仕組み」で解説しています。
夜間や祝日も取引できますか
日経225先物は、日中(8:45〜15:45)と夜間(17:00〜翌6:00)の2つの時間帯で取引できます。祝日にも取引できる制度(祝日取引)があります。
※この時間は、最後に約定を決める取引(クロージング)の終了時刻までを含みます。
※出典:日本取引所グループ「日経225先物 制度概要」
CFDの取引時間は、証券会社や銘柄によって異なります。取引したい時間帯に取引できるかは、証券会社が交付する契約締結前交付書面や取引ルールでご確認ください。
損失が証拠金を上回ることはありますか
先物取引もCFDも、レバレッジが効くため、相場が大きく動くと、損失が預けた証拠金を上回る可能性があります。日本取引所グループは、日経225先物について、相場の変動によっては、証拠金を追加で差し入れる必要が生じたり、証拠金を上回る損失が発生したりする場合もあると説明しています。
※出典:日本取引所グループ「日経225先物」
CFDでは、証拠金が不足したときの追証やロスカットの仕組みを、証券会社が定めています。仕組みの詳細は、「CFDの追証とロスカットとは?発生する水準と違いを計算例で解説」で解説しています。
【CFDと先物の比較に関する補足事項】
先物取引もCFD取引も、レバレッジが効くため、損失が預け入れた証拠金を上回る可能性があります。取引単位、証拠金、手数料、取引時間、限月の扱いは、証券会社や商品によって異なります。本記事の計算例は、仕組みを理解するための仮定値を用いた簡略化したものです。なお、本記事は一般的な仕組みを解説したものであり、特定の投資行動を推奨・勧誘するものではありません。当メディアおよびSIDE FPオフィスは、本記事の情報に基づいて行われた取引により生じた損失について、一切の責任を負いません。
まとめ
CFDと先物取引は、どちらも差金決済で損益が生じる点は共通していますが、取引する場所、取引単位、限月の扱いが異なります。どちらも、損失が預けた証拠金を上回る可能性があります。この記事の要点は、次のとおりです。
- 先物取引は取引所で行い、CFDは一般的に店頭取引として提供されます。
- 取引単位は、先物取引は商品ごとに決まっていて、CFDは証券会社により異なります。
- 先物取引には限月があり、取引最終日までに決済しないと、最終清算数値(SQ値)で最終決済されます。保有を続けるには、乗り換えが必要になります。
- CFDは、限月を意識せずに保有できる設定がある一方、調整額が生じる場合があります。
- 先物取引もCFDも、損失が預けた証拠金を上回る可能性があります。
- 取引所の先物取引と、証券会社などを相手に行う一定の取引は、税務上、「先物取引に係る雑所得等」にまとめられます。取引しているCFDが対象かは、証券会社や税務署で確認してください。
取引単位、取引時間、コストの条件は、証券会社や商品によって異なります。実際の条件は、証券会社が交付する契約締結前交付書面や取引ルールでご確認ください。
出典・参考資料
- 発行元:日本取引所グループ
資料名:日経225先物(商品概要)
URL:https://www.jpx.co.jp/derivatives/products/domestic/225futures/index.html
確認日:2026年10月17日 - 発行元:日本取引所グループ
資料名:日経225先物 制度概要
URL:https://www.jpx.co.jp/derivatives/products/domestic/225futures/01.html
確認日:2026年10月17日 - 発行元:日本取引所グループ
資料名:日経225mini
URL:https://www.jpx.co.jp/derivatives/products/domestic/225mini/index.html
確認日:2026年10月17日 - 発行元:日本取引所グループ
資料名:日経225マイクロ先物
URL:https://www.jpx.co.jp/derivatives/products/domestic/225micro-futures/01.html
確認日:2026年10月17日 - 発行元:国税庁
資料名:No.1522 先物取引に係る雑所得等の課税の特例
URL:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1522.htm
確認日:2026年10月17日
CFD取引に関する重要事項(リスク表示)
CFD取引は元本や利益が保証された取引ではありません。対象となる株価指数、商品、株式などの価格変動や、金利動向、為替変動により、差し入れた証拠金以上の損失が生じるおそれがあります。レバレッジ効果により、原資産の価格変動に比べて大きな利益を得られる可能性がある反面、多額の損失を被る危険性も有しています。お取引にあたっては、各証券会社が交付する契約締結前交付書面等を十分に読み、仕組みとリスクを深くご理解のうえ、ご自身の判断と責任においてお取引ください。