
長年にわたり「決して上場しない巨大な非公開企業」の代名詞として知られていた、イーロン・マスク氏率いる米SpaceX(スペースX)。その同社が2026年6月、ついに株式市場への上場を果たしました。
このニュースは世界中の経済メディアで大きく報じられましたが、これは単なる「一つの有名企業の新規株式公開(IPO)」という枠に収まる出来事ではありません。世界の宇宙ビジネス、そして私たちが向き合う「宇宙投資」という領域全体にとって、後戻りすることのない極めて重要な転換点となりました。
当メディアの別記事「宇宙ビジネスはどう儲ける?」で解説した通り、民間主導の「ニュースペース」時代を牽引してきたのが他ならぬ同社です。
本記事では、この歴史的な上場で「何が起きたのか」、なぜ今だったのかという「背景」、そしてこの出来事が「個人投資家と宇宙産業全体に何を意味するのか」を、投資の視点から冷静に振り返り、整理します。
何が起きたのか|スペースX上場の事実を整理
まずは、市場の熱狂から一歩引き、上場に関する「客観的な事実」を整理しておきましょう。
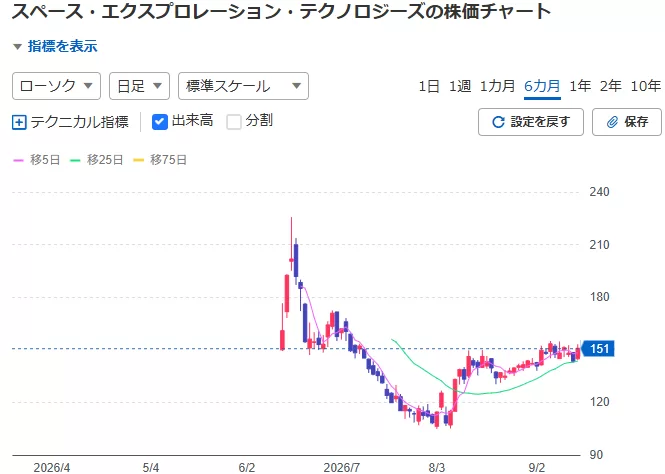
2026年6月12日、スペースX(NASDAQ:SPCX)は米ナスダック市場に上場を果たしました。同社が6月11日に発表した公募価格は135ドルで、取引初日の初値は150ドルと、公募価格を約11%上回る堅調な滑り出しとなりました。
出典:SpaceX「公募価格決定の発表」(2026年6月11日)、CNBC(2026年6月12日)。詳細は記事末の「出典・参考情報」に記載しています。
ここで投資の視点として非常に重要な事実が一つあります。
それは、今回上場したのが、衛星通信サービスである「Starlink(スターリンク)」の単独スピンオフ(事業切り離し)ではなく、ロケットの製造・打ち上げからスターリンク事業、さらにAI事業までをすべて内包した「スペースX本体」であったという点です。
スターリンク事業だけを切り離して上場させる案は、以前から報じられていました。しかし今回上場したのは、巨額の開発費がかかる次世代ロケット「Starship(スターシップ)」のプロジェクトなども含めた、巨大な複合企業としてのスペースXそのものでした。
※上記の数値(初値・公募価格など)は上場時の事実に基づくものです。上場後の株価や時価総額は日々激しく変動するため、最新の株価情報はご契約の証券会社等でご確認ください。
なぜ今、上場したのか|背景にある巨額の資金需要
イーロン・マスク氏は過去に、スペースXの上場は火星への輸送機が定期的に飛ぶようになる遠い将来の話だという趣旨の発言をしており、非公開企業であること(四半期ごとの短期的な利益を求める株主からの圧力を受けないこと)を強みとしてきました。
では、なぜ方針を転換し、2026年というタイミングで上場に踏み切ったのでしょうか。
その背景にあるのは、宇宙空間でのビジネス拡大と、もう一つの巨大なテクノロジー・トレンドが交差したことによる「かつてない規模の巨額の資金需要」です。
宇宙インフラへの継続的な投資
一つ目はもちろん、本業である宇宙事業への投資です。
地球全土をカバーするスターリンクの通信網を維持・強化するためには、常に新しい衛星を数千機単位で製造し、打ち上げ続ける必要があります。また、人類を月や火星へ送るための完全再使用型巨大ロケット「スターシップ」の開発・試験飛行にも、天文学的なコストがかかり続けています。
「宇宙とAIの交差点」という新たな文脈
そして二つ目の、より切迫した理由として市場で指摘されているのが、AI(人工知能)開発に向けた巨額のインフラ投資です。
スペースXのAI部門(旧xAI。2026年2月に買収して完全子会社にした後、統合)は、大規模なAI向けスーパーコンピューター「Colossus(コロッサス)」の開発・拡張を進めています。次世代の生成AIモデルを学習させるためのデータセンター構築や半導体(GPU)の調達には、多額の資金が必要です。
つまり今回のスペースX上場は、宇宙インフラとAIインフラの両方に向けた、史上最大級の資金調達の機会になったと見る向きがあります。資金の使い道は、同社が提出した目論見書で確認できます。
実際に、スペースXが2026年10月20日に発表した決算では、1〜9月の設備投資480.69億ドル(約7.6兆円)のうち、AI部門(SI)が399.95億ドル(約6.3兆円)で、約83%を占めました(割合は当メディアの計算)。詳しくは、後述の「最新の決算」で整理しています。
※スペースXのAI部門は、2026年10月20日発表の決算から、セグメント名を「Super Intelligence(SI)」に変更しています(旧称はAI)。体制や事業展開は変わる可能性があるため、最新の動向にご留意ください。
【個人投資家視点】何が変わったか|「買えなかった株」が買えるように
この上場が、個人投資家にとって何を意味するのか。
上場前は買えなかった株が、買えるようになった
変化は、シンプルです。「これまで買いたくても買えなかった株が、外国株式の取引ができる証券会社の口座があれば、買えるようになった」ということです。
上場前、スペースXの株式(未公開株)を保有できたのは、創業初期からリスクを取ってきたベンチャーキャピタルや、一部の巨大な機関投資家、超富裕層に限られていました。「宇宙ビジネスの成長に投資したい」と考える一般の個人投資家にとって、その業界の圧倒的トップランナーであるスペースXに直接投資する手段は、長らく閉ざされていたのです。
スペースXがナスダックで取引可能になったことで、この「アクセス権の壁」が完全に取り払われました。これは投資環境において劇的な前進です。
「買えるようになった」=「買うべき」ではない
しかし、ここで当メディアとして強く釘を刺しておかなければならない点があります。
それは、「個人で手軽に買えるようになったからといって、無条件に『買うべき銘柄』になったわけではない」という事実です。
「話題の企業がついに上場した」というニュースは、多くの初心者の関心を惹きつけます。しかし、上場直後の銘柄(IPO銘柄)は、ファンダメンタルズ(企業の本来の稼ぐ力)よりも、「これくらい成長するはずだ」という市場の期待や熱狂だけで株価が形成されやすく、極めてボラティリティ(価格の乱高下)が激しくなります。
熱狂の渦中で高値で株を掴み、その後の調整局面で大きな損失を抱えてしまう。これは、テーマ株投資において最も陥りやすい落とし穴です。

【業界視点】宇宙投資全体に与えた影響
スペースXの上場は、同社一社にとどまらず、宇宙産業全体(セクター全体)への関心を高める出来事となりました。
セクター全体への関心の高まり
最も分かりやすい変化は、宇宙ビジネスというセクターそのものが「メインストリーム(主流)の投資対象」として意識されやすくなったことです。時価総額が桁違いに大きいスペースXが株式市場に誕生したことで、これまで宇宙ビジネスを「規模が小さく、ハイリスクなニッチ分野」と見なして避けていた機関投資家にとっても、宇宙セクターを投資対象として検討しやすくなったと考えられます。この資金の流れが他の上場宇宙企業にどう影響するかは、今後の値動きを見ながら冷静に確認する必要があります。
「データとインフラ」への関心の広がり
また、スペースXの事業構造(ロケット打ち上げだけでなく、スターリンクという通信インフラで継続的に稼いでいる事実)が市場で評価されたことで、投資家の関心は「ロケットという派手なハードウェア」から、「衛星を使ってどんなデータ・サービスを売るのか」というダウンストリーム領域へと着実に広がっています。
別記事「衛星データは『現代の石油』か?」で解説した通り、衛星データの解析などに挑む企業が、次なる成長テーマとして改めて注目を集めています。

宇宙ETFの中身にスペースXが加わる
そして、ETF(上場投資信託)を通じた宇宙投資の風景も一変しました。
UFO(Procure Space ETF)のような宇宙事業の純度が高いテーマ型ETFは、連動する指数の見直しを経て、上場後の2026年6月にスペースXをポートフォリオに組み入れました。これにより、個人投資家は、「スペースXの個別株を直接買う」方法のほかに、「宇宙ETFを通じて、スペースXに加えて他の宇宙企業にも分散して投資する」間接保有という方法も選べるようになりました。
最新の決算|2026年7〜9月期(2026年10月20日発表)
スペースXは、2026年10月20日(米国時間)に、上場後初の本格的な決算(2026年7〜9月期)を発表しました。売上高は145.75億ドル(約2.3兆円)で、前年同期(55.76億ドル、約8,800億円)の約2.6倍(161%増)です。営業利益は27.91億ドル(約4,400億円)、純利益は44.04億ドル(約7,000億円)で、いずれも前年同期の赤字から黒字になりました。
事業別の内訳|売上はAI、営業利益はスターリンク
スペースXは、事業を「Connectivity(スターリンクなどの衛星通信)」「SI(Super Intelligence。AI部門の新しい名称)」「Space(ロケット・宇宙船)」の3つに分けて開示しています。売上の約52%はSI、営業利益の約85%はConnectivityでした。
| 事業 | 売上 | 営業損益 | 設備投資 |
|---|---|---|---|
| Connectivity (スターリンクなど) | 52.48億ドル (約8,300億円) | 営業利益23.67億ドル (約3,700億円) | 15.43億ドル (約2,400億円) |
| SI (旧AI部門) | 75.60億ドル (約1.2兆円) | 営業利益4.31億ドル (約680億円) | 164.44億ドル (約2.6兆円) |
| Space (ロケット・宇宙船) | 17.67億ドル (約2,800億円) | 営業損失0.07億ドル (約11億円) | 16.06億ドル (約2,500億円) |
| 全社 | 145.75億ドル (約2.3兆円) | 営業利益27.91億ドル (約4,400億円) | 195.93億ドル (約3.1兆円) |
SIの売上は、クラウドサービス契約の稼働、Cursor(AIによるプログラミング支援の企業)の買収、Grokの利用拡大を主な要因として増えました。SIの営業利益には、Cursorの買収に関連する株式報酬費用(12.17億ドル、約1,900億円)が含まれます。スターリンクの個人向け加入者は、2026年9月末で1,360万人です。Spaceは、Starship(大型の再使用型ロケット・宇宙船)の開発費が増え、小幅な営業損失でした。
設備投資と、最終利益の中身
設備投資(設備や機器への投資)は195.93億ドル(約3.1兆円)で、売上を上回りました。うちSIが約84%を占めます。1〜9月の累計では、本業で得た現金(営業キャッシュフロー)が130.97億ドル(約2.1兆円)、設備投資が480.69億ドル(約7.6兆円)でした。IPOによる調達(手数料などを引いた後)は856.75億ドル(約13.5兆円)で、2026年9月末の手元資金(現金及び現金同等物と、市場性のある有価証券の合計)は898.55億ドル(約14.2兆円)です。
純利益(44.04億ドル)が営業利益(27.91億ドル)より大きいのは、営業外のその他の収益(約10.3億ドル)や、税金の利益(約3.9億ドル)などを含むためです。営業利益は本業の損益、純利益は営業外の収益や税金も含む損益です。
※円換算は1ドル=158円の概算です。数値は、スペースXが2026年10月20日に発表した決算リリースにもとづきます。スターリンクの加入者数には、航空・海運・政府などの管理型の法人・政府契約は含まれません。
スペースXをどう捉えるか|投資対象としての注意点
最後に、スペースXという銘柄とどう向き合うべきか、投資対象としての注意点を整理します。
当メディアは個別銘柄の購入・売却の推奨は行いません。以下は、あくまで冷静に判断するための「視点」の提供です。
上場直後は期待先行で乱高下しやすい
先述の通り、上場から数ヶ月〜数年の間は、少しのポジティブなニュース(打ち上げ成功やAI関連の発表など)で急騰し、逆に開発の遅れやロケットの爆発といったトラブルで急落する展開になりやすいと考えられます。「話題だから」と飛びつくのではなく、事業から生み出される実際のキャッシュフロー(利益)が期待に追いついているかを見極める必要があります。
「宇宙純度100%」の投資とは限らない
スペースXを買うということは、純粋な「宇宙ビジネスへの投資」にとどまりません。スターリンクというグローバル通信インフラ事業、そしてAI事業(SI部門)への投資という複合的な側面を持っています。2026年7〜9月期の決算では、売上の約52%がAI部門(SI)でした(後述の「最新の決算」を参照)。もし宇宙産業そのものの成長だけを純粋に追いかけたい場合は、スペースX一社に集中投資するよりも、宇宙特化型のETFなどを活用する方が、意図した投資テーマに合致する可能性があります。
「ETF経由」という選択肢を常に持つ
ロケットの打ち上げ失敗や、AI投資の重い負担による一時的な業績悪化など、特定企業が抱える固有のリスク(個別株リスク)を回避したい個人投資家にとって、スペースXが組み入れられたETFを通じた分散投資は、非常に理にかなったサテライト戦略となります。
まとめ
本記事では、2026年6月に実現したスペースXの上場について、その意味と影響を振り返り、2026年10月に発表された上場後初の本格的な決算も整理しました。
- 何が起きたか:非公開企業の代名詞だったスペースXが、ロケットからスターリンクまでを含む「本体」としてナスダックに上場。
- 背景:宇宙インフラ(スターシップなど)に加え、AI事業(現在のSI部門)への投資を含む大規模な資金需要が、上場の背景にあると指摘されている。
- 個人投資家への意味:長年アクセスできなかった業界トップ企業を直接買えるようになったが、「買える=買うべき」ではなく、ボラティリティへの警戒が必要。
- 業界への影響:宇宙セクターが機関投資家にも検討されやすい投資対象として意識されるようになり、ETFを通じた間接保有という新しい選択肢も生まれた。
- 投資の視点:スペースXはスターリンクやAI事業を含む複合的な事業で、宇宙事業だけに投資する銘柄ではない。個別株のほか、ETFを通じた分散という選択肢もある。
- 最新の決算:2026年7〜9月期の売上は145.75億ドル(約2.3兆円)で、前年同期比161%増。売上の約52%はAI部門(SI)、営業利益の約85%は衛星通信(Connectivity)で、設備投資は売上を上回った。
スペースXの上場は、宇宙ビジネスが「夢物語」から「現実の金融市場で取引される産業」になったことを示す出来事です。
上場の後、宇宙関連企業やETFの株価が毎月どのように動いているのか。市場のリアルな体温を測り続けたい方は、ぜひ当メディアの「定点観測録」を毎月のチェックツールとしてご活用ください。
出典・参考情報
本記事の事実は、以下の発表や報道にもとづいています(2026年11月時点)。
- SpaceX「Space Exploration Technologies Corp. Announces Pricing of Initial Public Offering」(2026年6月11日):https://ir.spacex.com/updates/releases-details/2026/Space-Exploration-Technologies-Corp–Announces-Pricing-of-Initial-Public-Offering/default.aspx
- CNBC「SpaceX IPO takeaways: SPCX closes at $161, jumping 19% after record debut」(2026年6月12日):https://www.cnbc.com/2026/06/12/spacex-ipo-spcx-live-updates.html
- ProcureAM「Procure Space ETF (UFO) Adds SpaceX Following VettaFi Space Index Reconstitution」(2026年6月17日):https://www.newsfilecorp.com/release/301822
- SpaceNews「Musk: Humans on Mars Before SpaceX Goes Public」(2013年6月6日):
https://spacenews.com/?p=13232 - The Motley Fool「What If SpaceX Does Not IPO in 2026? 1 Surprise Trick Elon Musk Might Have Up His Sleeve」(2026年1月18日):https://www.fool.com/investing/2026/01/18/what-if-spacex-does-not-ipo-in-2026/
- スペースX「SpaceX Reports Third Quarter 2026 Results」(2026年10月20日):https://www.sec.gov/Archives/edgar/data/1181412/000162828026066482/spaceexplorationtechnologi.htm
【免責事項(本記事のご利用にあたって)】
本記事は、米スペースX社の上場という過去の事実や市場動向を客観的に解説したものであり、同社株式(SPCX)を含む特定の個別銘柄や金融商品の購入を推奨・勧誘するものではありません。金融商品の価格、上場状況、企業の事業内容や業績等の情報は常に変動します。過去のパフォーマンスや市場の期待は将来の運用成果を保証するものではありません。テーマ株・新興株投資には特有の高いボラティリティ(価格変動リスク)が伴います。投資にあたっては、必ずご自身の判断と自己責任において行ってください。
本サイトのご利用にあたって(テーマ型投資に関するご注意)
宇宙産業をはじめとする特定のセクターへの投資は、市場の期待先行による価格変動(ボラティリティ)が非常に大きくなる傾向があります。当サイト(MONEY CYCLE SPACE)は産業動向の中立的な解説を目的としており、特定の個別銘柄の推奨を行うものではありません。投資の最終決定はご自身の判断で行ってください。