

「NISAを始めたいけれど、毎月いくら積み立てればいいんだろう?」
いざ設定画面を開いたとき、この金額決めが一番のハードルになりますよね。周囲の人の平均額が気になりますし、「せっかくの非課税枠だから多く入れなきゃ」と焦る気持ちもわかります。でも、無理をして家計が苦しくなり、途中で積立をやめてしまっては本末転倒です。
大切なのは、平均額に合わせることではなく「あなたの家計で無理なく続けられる金額」を見つけること。この記事では、制度の上限やリアルな平均データの裏側を読み解きながら、あなたにぴったりの積立額を4つのステップで導き出します。
この記事の要点
この記事の要点は次のとおりです。
- NISAで積み立てられるのは、つみたて投資枠だけなら月10万円(年120万円)、成長投資枠も使うと月30万円(年360万円)までです。生涯の上限(非課税保有限度額)は1,800万円です。
- 最低積立額は金融機関ごとに決まっていて、主なネット証券では100円から積み立てられます。
- 日本証券業協会の調査では、2025年のつみたて投資枠の平均購入金額は年45.5万円(月に直すと約3.8万円)でした。ただし、最も多いのは年5万円未満の人(18.3%)です。
- 積立額は、家計の余裕資金を把握し、生活防衛資金を確保してから、目標額から逆算して決めるのが基本です。
本記事の出典
・金融庁「NISAを知る」
・金融庁「よくある質問」
・金融庁「NISAの抜本的拡充・恒久化のイメージ」
・金融庁「アクセスFSA 第270号(令和8年度税制改正)」
・金融庁「「金融商品取引業等に関する内閣府令」等の改正(案)に対するパブリックコメントの結果等について」
・金融庁「つみたてシミュレーター」
・日本証券業協会「新NISA開始後の利用動向に関する調査(調査結果概要)」(2026年2月)
・日本証券業協会「新NISA開始1年後の利用動向に関する調査報告書」(2025年5月)
・厚生労働省「Q&A~労働者の皆様へ(基本手当、再就職手当)~」
・全国健康保険協会(協会けんぽ)「傷病手当金」
・各証券会社の公式サイト(最低積立額・積立設定の変更方法。該当箇所に記載)
NISAについて詳しく知りたい人はこちら
新NISAで毎月いくらまで積み立てられる?上限と最低額
 ハナコ
NISAでは、毎月いくらまで積み立てられますか?
 お金の専門家
つみたて投資枠だけなら月10万円(年120万円)、成長投資枠も合わせると月30万円(年360万円)までです。生涯で非課税で保有できるのは1,800万円で、最低積立額は金融機関ごとに決まっています。主なネット証券では100円から積み立てられます。
積立額を決める前に、NISAの枠でいくらまで積み立てられるのかを確認しておきましょう。上限は「1年間の上限(年間投資枠)」と「生涯の上限(非課税保有限度額)」の2つで決まっています。
つみたて投資枠は月10万円、成長投資枠と合わせると月30万円
NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、2つの枠は併用できます。成長投資枠でも投資信託の積立はできるため、毎月の積立に直した上限は次の表のとおりです。
| 使う枠 | 年間の上限 | 毎月の積立に直した上限 |
|---|---|---|
| つみたて投資枠だけ | 120万円 | 10万円 |
| 成長投資枠だけ | 240万円 | 20万円 |
| 両方の枠 | 360万円 | 30万円 |
なお、毎月ではなく毎週・毎日の積立を選ぶ場合は、1回あたりの上限が変わります。たとえばSBI証券のつみたて投資枠では、1回あたりの上限が毎月コースで100,000円、毎週コースで23,076円、毎日コースで4,858円とされています。
生涯で積み立てられるのは1,800万円まで
NISAには、生涯で非課税で保有できる上限(非課税保有限度額)が1,800万円あり、そのうち成長投資枠で使えるのは1,200万円までです。この上限は、買い付けた金額(簿価)で管理されます。そのため、運用で資産が増えても上限は減りません。一方で、NISA口座内の商品を売却すると、売却した商品の簿価の分だけ、翌年以降に枠が復活します。また、つみたて投資枠だけで1,800万円を使い切ることもできます。
毎月の積立額が大きいほど、早く上限に達します。たとえば月10万円なら15年、月30万円なら5年で1,800万円に達します。上限に達した後の運用や、月10万円以上を積み立てた場合の試算は、「月10万・20万・30万円を積み立てた場合のシミュレーション」で解説しています。
また、2027年1月からはつみたて投資枠の年齢要件がなくなり、0〜17歳の子どももNISA口座を開設できるようになります。いわゆる「こどもNISA」で、0〜17歳の間の年間投資枠は60万円、非課税保有限度額は600万円です。
最低積立額は金融機関によって異なる(主なネット証券は100円から)
NISAの制度には最低積立額の決まりはなく、いくらから積み立てられるかは金融機関ごとに決まっています。主なネット証券の最低積立額は次のとおりです。
| 証券会社 | 投資信託の最低積立額 |
|---|---|
| SBI証券 | 100円以上・1円単位 (一部ファンドを除く) |
| 楽天証券 | 100円から |
| 松井証券 | 100円以上・1円単位 |
| マネックス証券 | 100円以上・1円単位 |
| 三菱UFJ eスマート証券 | 100円以上・1円単位 |
※SBI証券では、一部に最低積立額が500円以上・1,000円以上・10,000円以上のファンドがあります。
銀行などでは最低積立額がネット証券よりも高いこともあるため、口座を開く前に確認しておきましょう。
出典:金融庁「よくある質問」「NISAを知る」「アクセスFSA 第270号(令和8年度税制改正)」
みんなはいくら積み立てている?新NISAの平均購入金額
ハナコNISAの平均積立額ってどれくらいですか?
お金の専門家日本証券業協会の調査では、2025年にNISAで購入した人のつみたて投資枠の平均購入金額は年45.5万円で、月に直すと約3.8万円です。ただし、最も多いのは年5万円未満の人で、上限の120万円まで買った人も16.0%いるため、平均額だけで判断しないことが大切です。
次に、実際にNISAを利用している人がどれくらい積み立てているのかを見てみましょう。ここでは、日本証券業協会がNISAで実際に金融商品を購入した人を対象に行っている「新NISA開始後の利用動向に関する調査」のデータを使います。
2026年1月に行われた最新の調査は、2025年にNISAで金融商品を購入した全国の18歳以上の7,926人が対象のインターネット調査です。このうち、つみたて投資枠を利用した人は6,355人(80.2%)でした。なお、この調査は購入した人だけが対象のため、口座があっても1年間に買い付けていない人は含まれていません。NISA口座の数や買付額など、全体の利用状況は「新NISAの利用状況の記事」で解説しています。
つみたて投資枠の平均は年45.5万円(月約3.8万円)
2025年のつみたて投資枠の平均購入金額は年45.5万円で、12で割ると月約3.8万円になります。前年(2024年)の調査では年47.3万円(月約3.9万円)だったので、2年続けてほぼ同じ水準です。年代別に見ると、2年ともおおむね年代が上がるほど平均購入金額が多くなっています。
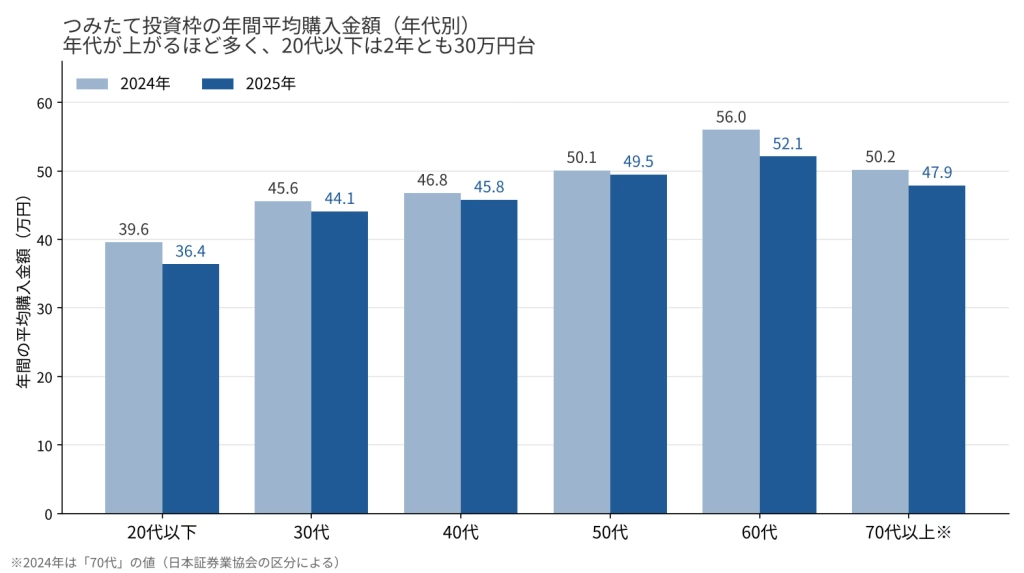
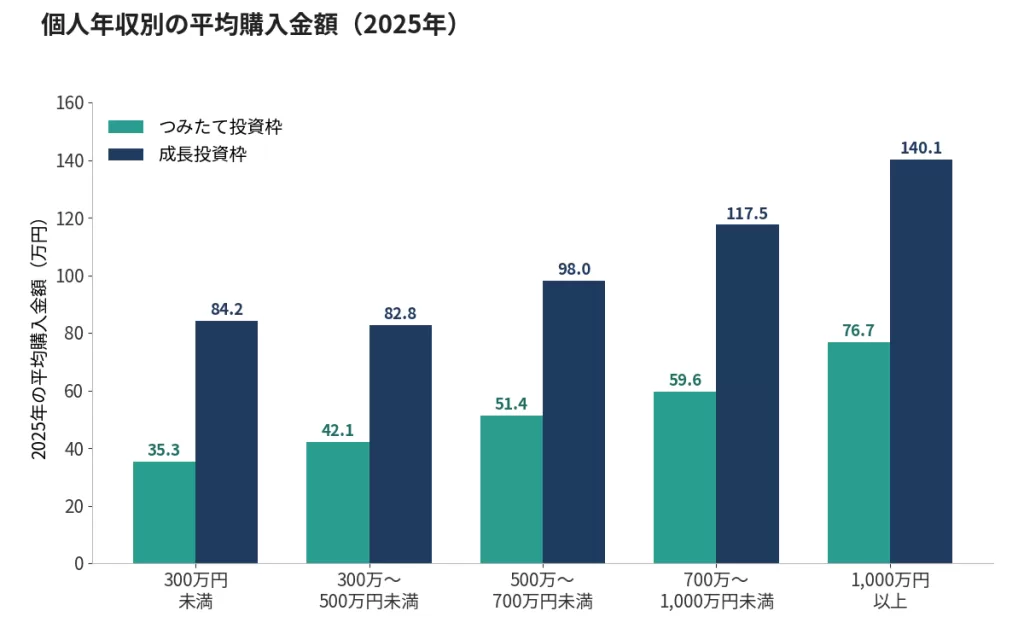
年収別に見ても、収入が多いほど平均購入金額は多くなります。2025年の調査では、個人年収300万円未満で年35.3万円、300万〜500万円未満で年42.1万円、500万〜700万円未満で年51.4万円、700万〜1,000万円未満で年59.6万円、1,000万円以上で年76.7万円でした。
最も多いのは年5万円未満、上限の120万円も16.0%
平均額だけを見ると「月4万円近く積み立てるのが普通」と感じるかもしれません。しかし、購入金額の分布を見ると、最も多いのは年5万円未満(月に直すと約4,000円未満)の18.3%です。年40万円未満の人を合わせると6割近く(58.9%)を占めます。その一方で、つみたて投資枠の上限である年120万円まで購入した人も16.0%いて、この人たちが平均額を押し上げています。
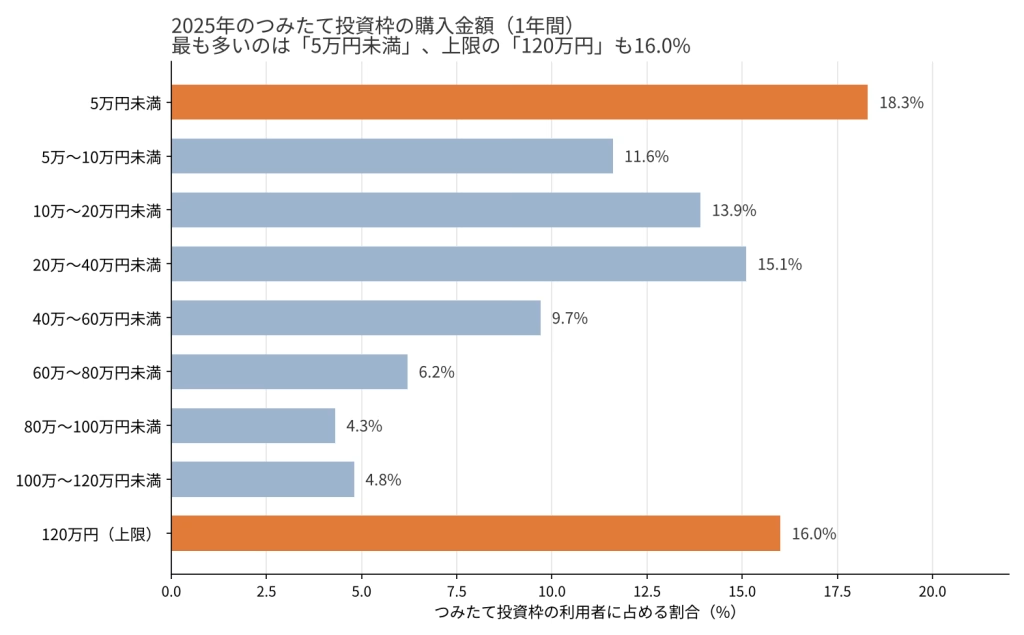
※つみたて投資枠の利用者6,355人、合計は四捨五入により99.9%
このように、実際の積立額は人によって大きく異なります。少額で積み立てている人も多いので、平均額に合わせる必要はありません。次の章で紹介する手順で、自分の家計に合った金額を決めましょう。
自分に合った積立額を決める4つのステップ
ハナコNISAの積立額、自分はいくらにすればいいですか?
お金の専門家①家計の収支から毎月の余裕資金を把握し、②病気や失業に備える生活防衛資金を確保したうえで、③目標額から必要な積立額を逆算し、④余裕資金の範囲で続けられる金額に調整するのが基本です。
平均額のデータは参考になりますが、毎月いくら積み立てるべきかは、収入や支出、将来の目標によって一人ひとり異なります。ここでは、自分に合った積立額を決めるための4つのステップを紹介します。
家計を「見える化」して毎月の余裕資金を把握する
最初に、毎月の手取り収入から支出を引いて、いくら残るのかを把握します。家計簿アプリなどを使って1〜3ヵ月ほど記録をつけると、毎月の余裕資金が見えてきます。あわせて、家賃や通信費、保険料などの固定費と、食費や交際費などの変動費に、見直せる部分がないかも確認しておきましょう。
ここで出した余裕資金が、積立額の上限の目安になります。ボーナスのように毎月は入らない収入は、毎月の積立額には含めずに考えると、収入が減ったときにも積立を続けやすくなります。
生活防衛資金を確保する
積立を始める前に確保しておきたいのが「生活防衛資金」です。病気やケガ、失業などで収入が減ったり途絶えたりしたときに、当面の生活費をまかなうためのお金で、すぐに引き出せる預貯金で持っておきます。投資信託は値下がりすることがあるため、急にお金が必要になったときに、値下がりした投資信託を売らずに済むようにしておくのが目的です。
MONEY CYCLE編集部では、生活防衛資金の目安を会社員・公務員なら生活費の6ヵ月分、自営業・フリーランスなら1年分と考えています。根拠は、収入が途絶えたときに公的な制度から受け取れるお金とその時期です。
- 失業したとき:雇用保険の基本手当(いわゆる失業給付)は、自己都合で退職した場合、求職の申込みをしてから7日間の待期期間の後、原則1ヵ月は支給されません(2025年4月1日以降に退職した場合)。支給は原則4週間に1回の失業認定日ごとで、給付制限期間が過ぎた後の認定日から始まるため、求職の申込みから最初の支給までは1ヵ月以上かかります。
- 病気やケガで働けないとき:協会けんぽの傷病手当金は、連続した3日間の待期期間の後、4日目から支給されます。1日あたりの支給額は、直近12ヵ月の標準報酬月額の平均額を30で割った額の3分の2で、支給期間は通算1年6ヵ月までです。収入が途絶えるわけではありませんが、給与よりは少なくなります。
- 自営業・フリーランスの場合:雇用保険の基本手当や協会けんぽの傷病手当金は、会社などに雇われて働く人が加入する制度の給付です。自営業やフリーランスの人はこれらを受け取れないため、会社員より多めに備えておく必要があります。
生活防衛資金がまだ貯まっていない場合は、余裕資金の多くを貯金に回し、積立は少額から始めるのが安心です。生活防衛資金が貯まったら、その分を積立に回して増額していきましょう。

目標額から必要な積立額を逆算する
次に、「いつまでに、いくら準備したいか」から、毎月必要な積立額を逆算します。たとえば、20年後に1,000万円を準備したい場合、年利3%で運用できたとすると毎月約3.05万円、年利5%なら毎月約2.43万円の積立が必要です。
※計算の条件:年利を12で割った月利で毎月複利運用し、毎月末に積み立てるものとして計算しています。税金・手数料は考慮していません。年利は計算のための仮定で、将来の運用成果を示すものではありません。
自分の目標額や期間、想定する利回りで計算したい場合は、金融庁の「つみたてシミュレーター」を使うと、目標額から毎月の積立額を求められます。
なお、少額でも長く続けることで、運用益は大きくなります。たとえば毎月5,000円を30年間積み立て、年利5%で運用できた場合、元本180万円に対して運用益は約236万円で、合計は約416万円になる計算です(計算の条件は上と同じです)。ただし、実際の運用では元本を下回ることもあります。
余裕資金の範囲で続けられる金額に調整する
最後に、ステップ3で逆算した金額と、ステップ1で出した余裕資金を比べます。逆算した金額が余裕資金に収まるならその金額で、収まらない場合は余裕資金の範囲に下げたうえで、目標額を見直したり、積み立てる期間を延ばしたりして調整しましょう。
余裕資金をすべて積立に回すと、急な出費があったときに積立を止めたり、投資信託を売ったりすることになりかねません。積立投資は長く続けることが前提なので、「これなら毎月確実に出せる」と思える金額から始め、収入が増えたときや生活防衛資金が貯まったときに増額していくのが現実的です。
月1万円、月3万円・5万円を積み立てた場合の具体的な試算は、「毎月1万円を積み立てた場合の記事と月3万円・5万円を積み立てた場合」で紹介しています。
出典:厚生労働省「Q&A~労働者の皆様へ(基本手当、再就職手当)~」、全国健康保険協会(協会けんぽ)「傷病手当金」
年代・ライフステージによって積立額の考え方は変わる?
ハナコ年代ごとに、NISAの積立額の目安は変わりますか?
お金の専門家積立額の決め方は年代で変わりませんが、積み立てられる期間と、近いうちに必要になるお金が変わります。日本証券業協会の調査では年代が上がるほど平均購入金額が多く、2025年は20代以下が年36.4万円、60代が年52.1万円でした。
前の章の4つのステップは、どの年代でも同じです。ただし、年代やライフステージによって、積み立てられる期間の長さや、近いうちに使う予定のあるお金が変わるため、ステップ3(目標からの逆算)とステップ4(調整)の結果が変わってきます。積立額を決めるうえで意識したい点は、年代ごとに次のとおりです。
20代
積み立てられる期間が長いため、毎月の積立額が少なくても、目標額に届きやすくなります。収入がまだ少ない時期なので、生活防衛資金を貯めながら少額で始め、昇給に合わせて増額していく考え方が合います。
30代・40代
結婚や出産、住宅購入、子どもの教育費など、数年以内に使うお金が出てきやすい時期です。数年以内に使う予定のお金は値下がりの影響を受けにくい預貯金などで準備し、それとは別の余裕資金で積立額を決めましょう。
50代以降
退職までの期間が短くなるため、目標から逆算すると必要な積立額が大きくなりがちです。退職後に資産をどう取り崩すかも考え始め、無理に積立額を増やすより、家計に合った金額で続けることを優先しましょう。
年代ごとの平均購入金額は、前の章のグラフで紹介したとおりです。年代別の資産形成の進め方は、「年代別の新NISA活用法」で詳しく解説しています。
積立額は途中で変更できる?見直すタイミングと注意点
ハナコNISAの積立額って、途中で変えてもいいんですか?
お金の専門家はい、変更できます。収入やライフステージの変化に合わせて増額したり、支出が増えたときに減額したりできます。変更が反映されるのは、金融機関ごとに決まっている締切日より後の積立からです。ただし、相場の上げ下げを理由に頻繁に変えるのは避けましょう。
NISAで積立を始めた後に、「もう少し増やしたい」「今は苦しいので減らしたい」と思うこともあるでしょう。NISAの積立額は、途中で変更できます。
積立額を見直すタイミング
積立額を見直すのは、主に次のようなタイミングです。
収入が増えた(または減った)とき
昇給や転職、副業などで収入が増えたら、積立額を増やすことを検討できます。逆に、収入が減った場合は、無理をせず積立額を減らしましょう。
ライフステージが変わったとき
結婚や出産、子どもの進学、住宅購入など、大きな支出がある出来事の前後には、家計全体を見直す中で積立額も調整が必要になることがあります。」
生活防衛資金が目標額に達したとき
生活防衛資金を優先して貯めていた場合は、目標額に達した後、それまで貯金に回していた分を積立に回すことができます。
定期的な家計の見直しのとき
年に1回など、時期を決めて家計の収支を見直し、積立額が今の家計に合っているかを確認しましょう。
相場の動きを理由にした変更は避ける
一方で、相場が大きく動いたときに、その動きを理由に積立額を変えるのは避けましょう。「下がったから安く買うチャンスだ」と無理に増額したり、「これ以上損をしたくない」と積立をやめたりすると、積立投資のメリットが薄れてしまいます。
毎月決まった金額を買い続けると、価格が高いときには少なく、安いときには多く買うことになり、購入単価がならされます(ドル・コスト平均法)。相場の動きに合わせて積立額を変えようとすると、この効果が薄れるうえ、値動きを気にし続けることになり、積立そのものを続けにくくなります。積立額の変更は、家計の状況やライフプランの変化に基づいて行うのが原則です。
積立額の変更方法と注意点
積立額の変更は、NISA口座を開いている金融機関のウェブサイトやアプリの積立設定画面から行います。変更するときに注意したい点は次の3つです。
1. 締切日より後の変更は、翌々月から反映されることがある
積立設定の変更には締切日があり、反映される時期は金融機関や決済方法によって異なります。たとえば楽天証券では、楽天カードのクレジットカード決済で積み立てる場合、毎月12日が翌月分の締切日で、1月15日に変更すると3月の積立から反映されます。
2. 年間投資枠を超えないように設定する
つみたて投資枠の年間投資枠は120万円です。SBI証券では、積立設定を変更する場合も、つみたて投資枠の年間投資可能額(120万円)を超えないように設定する必要があるとしています。
3. クレジットカード積立は月10万円まで
クレジットカード決済で積み立てられるのは、法令上、毎月10万円までです(2024年3月の内閣府令改正で、それまでの実務上の上限だった月5万円から引き上げ)。カード決済で増額するときは、この上限にも注意しましょう。
出典:金融庁「「金融商品取引業等に関する内閣府令」等の改正(案)に対するパブリックコメントの結果等について」「鈴木財務大臣兼内閣府特命担当大臣閣議後記者会見の概要(令和6年1月26日)」
新NISAの積立額に関するよくある質問
NISAの積立額について、よく寄せられる質問とその答えをまとめました。
新NISAの積立額は毎月いくらまで設定できますか?
つみたて投資枠では年120万円までなので、毎月の積立なら10万円までです。成長投資枠(年240万円)でも積み立てると、合計で毎月30万円まで設定できます。生涯の上限(非課税保有限度額)は1,800万円です。
新NISAの平均積立額はいくらですか?
日本証券業協会の調査では、2025年にNISAで購入した人のつみたて投資枠の平均購入金額は年45.5万円(月に直すと約3.8万円)でした。ただし、最も多いのは年5万円未満の人(18.3%)で、平均額は上限の120万円まで購入した人(16.0%)に押し上げられています。
新NISAの積立額は途中で変更できますか?
変更できます。金融機関のウェブサイトやアプリの積立設定画面から変更でき、締切日までに変更すると次回の積立から反映されます。締切日や反映の時期は、金融機関や決済方法によって異なります。
新NISAのクレジットカード積立はいくらまでできますか?
クレジットカード決済で積み立てられるのは、法令上、毎月10万円までです。2024年3月の内閣府令改正で、つみたて投資枠の月10万円をカード決済でまかなえるように見直されました。実際の上限は金融機関やカード会社によって異なるため、利用する金融機関で確認しましょう。
新NISAの1,800万円の上限に達したら、積立はどうなりますか?
上限に達すると、NISA口座で新たに買い付けることはできなくなります。ただし、上限は買い付けた金額(簿価)で管理されているため、NISA口座内の商品を売却すると、売却した商品の簿価の分だけ翌年以降に枠が復活し、再び積み立てられるようになります。
出典:金融庁「NISAの抜本的拡充・恒久化のイメージ」 「「金融商品取引業等に関する内閣府令」等の改正(案)に対するパブリックコメントの結果等について」「よくある質問」「NISAを知る」、日本証券業協会「新NISA開始後の利用動向に関する調査(調査結果概要)」
まとめ:平均額より「続けられる金額」で新NISAの積立を始めよう
NISAで積み立てられるのは、つみたて投資枠だけなら月10万円、成長投資枠と合わせると月30万円までで、主なネット証券では100円から始められます。日本証券業協会の調査では、2025年のつみたて投資枠の平均購入金額は年45.5万円(月約3.8万円)でしたが、最も多いのは年5万円未満の人で、積立額は人によって大きく異なります。
MONEY CYCLEが積立額を決めるうえで最も大切だと考えているのは、無理なく続けられることです。高い目標を立てても、途中で家計が苦しくなって積立をやめてしまっては、長く続けることで得られるはずの効果を失ってしまいます。まずは家計を見直して生活防衛資金を確保し、毎月確実に出せる金額から始めましょう。そのうえで年に1回は積立額と運用状況を確認し、収入やライフプランの変化に合わせて調整していくことをおすすめします。平均額は参考程度にとどめ、自分のペースで続けることが、将来の資産につながります。
| 項目 | SBI証券 | 楽天証券 | 松井証券 | マネックス証券 | 三菱UFJ eスマート証券 | |
|---|---|---|---|---|---|---|
| NISA口座株式売買手数料 | 無料 | 無料 | 無料 | 無料 | 無料 | |
| 取扱投資信託数 | つみたて投資枠 | 309本 | 304本 | 295本 | 294本 | 284本 |
| 成長投資枠 | 1,587本 | 1,538本 | 1,318本 | 1,345本 | 1,240本 | |
| ポイントサービス | Vポイント(※) | 楽天ポイント | 松井証券ポイント、Oki Dokiポイント | dポイント、マネックスポイント | グローバルポイント、Pontaポイント | |
| クレカ積立 | 対応券種 | 三井住友カードなど | 楽天カード | JCBカード | dカードなど | 三菱UFJカードなど |
| 還元率 | 0%~6% | 0.5%~2% | 0%~1% | 0.2%~4.1% | 0.55%~7% | |
| HP | 詳細はこちら | 詳細はこちら | 詳細はこちら | 詳細はこちら | 詳細はこちら | |
※Pontaポイント、dポイント、JALマイル、PayPayポイントの選択も可能
※本記事の内容は、2026年11月時点の情報です。最新情報は各機関や企業の公式サイトをご確認ください。